mediaseruni.co.id – Isu mengenai pengenaan Pajak Pertambahan Nilai (PPN) terhadap produk sanitasi menstruasi kembali memicu diskusi hangat di tengah masyarakat. Produk pembalut, yang merupakan kebutuhan dasar bagi banyak perempuan, kini menjadi perhatian karena adanya skema perhitungan pajak yang dinilai cukup unik. Banyak pihak mempertanyakan bagaimana sebenarnya tarif efektif yang dikenakan pada produk kesehatan reproduksi ini.
Secara teknis, meskipun pemerintah telah menetapkan tarif PPN sebesar 12 persen untuk berbagai barang kena pajak, produk pembalut memiliki mekanisme perhitungan yang sedikit berbeda. Dalam praktiknya, tarif efektif yang dibebankan pada produk pembalut di Indonesia adalah sebesar 11 persen. Hal ini terjadi karena pemerintah menggunakan mekanisme Dasar Pengenaan Pajak (DPP) nilai lain.
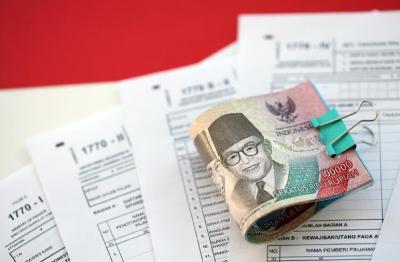
Penggunaan mekanisme DPP nilai lain ini membuat beban pajak yang terlihat secara nominal berbeda dengan angka 12 persen yang berlaku umum. Melalui skema ini, pemerintah memastikan bahwa meskipun tarif umum naik, beban pajak pada produk tertentu tetap dapat dikontrol melalui perhitungan nilai lain yang setara dengan 11 persen dari harga jual.

Fenomena ini sering dikaitkan dengan istilah global yang dikenal sebagai period tax atau tampon tax. Istilah tersebut merujuk pada pengenaan pajak terhadap produk sanitasi menstruasi, yang oleh banyak aktivis hak perempuan dianggap sebagai beban tambahan terhadap kebutuhan dasar biologis perempuan. Di berbagai negara, isu ini sering menjadi perdebatan karena dianggap dapat membebani ekonomi perempuan secara tidak proporsional.
Direktorat Jenderal Pajak (DJP) telah memberikan penjelasan terkait hal ini. Menurut keterangan resmi, produk seperti pembalut maupun tampon termasuk dalam kategori barang kena pajak di Indonesia. Hingga saat ini, produk sanitasi menstruasi belum masuk ke dalam daftar barang yang mendapatkan fasilitas pembebasan pajak atau pengecualian, berbeda dengan sejumlah kebutuhan pokok lainnya yang mendapatkan insentif khusus.
Landasan hukum mengenai aturan ini merujuk pada Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024. Peraturan tersebut mengatur tentang perlakuan PPN atas impor serta penyerahan barang dan jasa kena pajak. Dalam aturan tersebut, dijelaskan bahwa untuk barang kena pajak selain barang mewah, tarif PPN adalah 12 persen, namun dengan ketentuan DPP berupa nilai lain sebesar 11/12 dari harga jual.
Dengan adanya aturan ini, konsumen diharapkan dapat lebih memahami bahwa struktur harga yang mereka bayar sudah mencakup komponen pajak yang diatur secara spesifik oleh negara. Meskipun terdapat perbedaan antara tarif nominal dan tarif efektif, mekanisme ini tetap menjadi bagian dari kebijakan fiskal pemerintah dalam mengatur peredaran barang kena pajak di pasar domestik.

Tinggalkan komentar