mediaseruni.co.id – Memiliki kartu kredit sering kali dianggap sebagai pedang bermata dua bagi masyarakat modern. Di satu sisi, instrumen keuangan ini menawarkan fleksibilitas tinggi untuk memenuhi kebutuhan mendesak maupun gaya hidup sehari-hari tanpa harus menunggu waktu gajian. Namun, di sisi lain, penggunaan yang tidak terkontrol dapat menjebak nasabah dalam jeratan utang jika tidak memahami batasan yang ada.
Salah satu aspek paling krusial yang sering menjadi pertanyaan bagi calon pengguna maupun pemegang kartu adalah mengenai besaran limit kredit. Limit ini merupakan batas maksimal transaksi yang diberikan oleh pihak bank kepada nasabah. Mengetahui bagaimana limit ini ditentukan sangat penting agar masyarakat dapat mengelola keuangan dengan lebih bijak dan menghindari risiko gagal bayar.
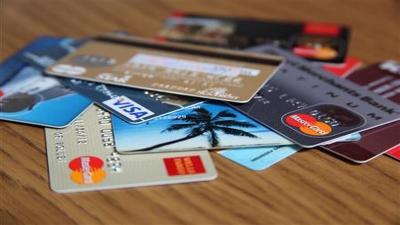
Secara umum, pihak perbankan tidak memberikan angka limit secara sembarangan. Ada proses analisis mendalam yang dilakukan oleh bank untuk menentukan profil risiko seorang nasabah. Faktor utama yang menjadi pertimbangan utama adalah tingkat pendapatan atau penghasilan bulanan nasabah. Logikanya sederhana, bank ingin memastikan bahwa nasabah memiliki kapasitas finansial yang cukup untuk melunasi seluruh transaksi yang dilakukan sebelum jatuh tempo.

Related Post
Otoritas Jasa Keuangan (OJK) juga menekankan bahwa pendapatan merupakan indikator utama dalam menilai kemampuan nasabah dalam memenuhi kewajiban pembayaran. Oleh karena itu, dalam proses pengajuan, pihak bank biasanya akan meminta dokumen pendukung yang valid untuk memverifikasi klaim penghasilan tersebut. Dokumen seperti slip gaji terbaru, laporan rekening koran selama beberapa bulan terakhir, hingga Surat Keterangan Penghasilan (SKP) menjadi syarat mutlak yang harus dipenuhi.
Selain faktor pendapatan, riwayat kredit atau credit history memegang peranan yang sangat vital. Bank akan memeriksa rekam jejak pembayaran nasabah melalui sistem informasi debitur. Jika Anda memiliki catatan pembayaran yang disiplin dan tidak pernah menunggak di pinjaman sebelumnya, peluang untuk mendapatkan limit yang lebih tinggi akan terbuka lebar. Sebaliknya, riwayat kredit yang buruk akan membuat bank ragu untuk memberikan limit yang besar karena dianggap memiliki risiko gagal bayar yang tinggi.
Faktor lain yang turut menentukan adalah jumlah pinjaman yang sedang berjalan atau rasio utang terhadap pendapatan. Bank akan menghitung apakah dengan tambahan limit kartu kredit tersebut, beban utang Anda masih dalam batas aman atau justru melampaui kemampuan finansial.
Bagi masyarakat, sangat disarankan untuk tidak selalu mengejar limit setinggi mungkin. Menggunakan kartu kredit mendekati batas limit secara terus-menerus dapat menurunkan skor kredit Anda. Cara terbaik adalah dengan menggunakan kartu kredit secara bijak, menjaga penggunaan di bawah 30% dari total limit, dan selalu membayar tagihan secara penuh tepat waktu. Dengan pemahaman yang baik mengenai cara kerja limit ini, kartu kredit akan menjadi alat bantu finansial yang sangat berguna, bukan justru menjadi beban di masa depan.

Tinggalkan komentar