mediaseruni.co.id – Bagi para pelaku industri konstruksi, pertambangan, hingga perkebunan, memiliki aset berupa alat berat seperti excavator, bulldozer, atau crane merupakan hal yang lumrah. Namun, di balik fungsi vitalnya dalam mendukung roda ekonomi, terdapat kewajiban hukum yang tidak boleh dilupakan oleh para pemilik aset tersebut, yakni Pajak Alat Berat (PAB).
Penting bagi para pengusaha maupun individu yang menguasai alat berat untuk memahami regulasi terbaru mengenai pajak ini agar terhindar dari sanksi administratif atau kendala operasional di kemudian hari. Mengingat peran alat berat yang sangat spesifik dalam pembangunan infrastruktur dan pengelolaan sumber daya alam, pemerintah telah menetapkan aturan khusus yang membedakannya dengan pajak kendaraan bermotor biasa.
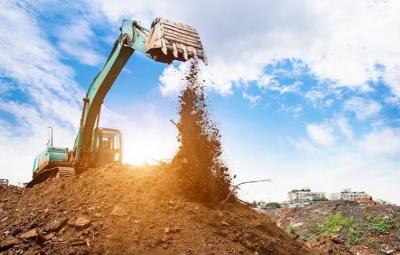
Berdasarkan ketentuan yang berlaku, tarif Pajak Alat Berat ditetapkan sebesar 0,2 persen dari Nilai Jual Alat Berat (NJAB). Angka ini mungkin terlihat kecil secara persentase, namun akan sangat berpengaruh jika melihat nilai aset alat berat yang umumnya mencapai angka miliaran rupiah. Sebagai ilustrasi sederhana, jika sebuah unit alat berat memiliki nilai jual sebesar Rp1 miliar, maka besaran pajak yang wajib dibayarkan adalah sebesar Rp2 juta.

Kepala Pusat Data dan Informasi Pendapatan Badan Pendapatan Daerah (Bapenda) DKI Jakarta, Morris Danny, menjelaskan bahwa pengenaan PAB ini merupakan bagian dari upaya pemerintah daerah dalam mengoptimalkan pendapatan daerah. Aturan mengenai pajak ini telah secara resmi dituangkan dalam Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.
"Pemilik dan atau pihak yang menguasai alat berat perlu memahami kewajiban Pajak Alat Berat, termasuk dasar pengenaan, tarif, serta mekanisme pembayarannya. Dengan memahami ketentuan tersebut, wajib pajak dapat memenuhi kewajibannya sesuai peraturan yang berlaku," ujar Morris dalam keterangannya.
Perlu dipahami bahwa Pajak Alat Berat memiliki karakteristik yang berbeda dengan Pajak Kendaraan Bermotor (PKB). Jika PKB ditujukan untuk kendaraan transportasi umum atau pribadi, PAB difokuskan pada alat-alat yang dirancang khusus untuk pekerjaan berat. Contohnya adalah excavator yang digunakan untuk penggalian, bulldozer untuk perataan lahan, crane untuk pengangkatan beban, hingga wheel loader untuk pemindahan material.
Keberadaan pajak ini sangat krusial karena alat-alat tersebut menjadi tulang punggung dalam berbagai sektor ekonomi strategis, mulai dari proyek pembangunan jalan, pembukaan lahan perkebunan, hingga aktivitas di sektor kehutanan dan pertambangan. Dengan adanya kepatuhan pajak dari para pemilik alat berat, pemerintah daerah dapat memanfaatkan pendapatan tersebut untuk kembali membangun infrastruktur yang mendukung kegiatan ekonomi masyarakat secara luas. Oleh karena itu, transparansi mengenai nilai NJAB dan ketepatan waktu pembayaran menjadi kunci utama bagi para wajib pajak dalam menjalankan kewajiban mereka.

Tinggalkan komentar