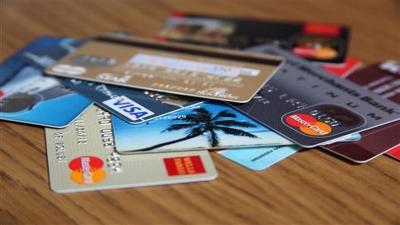
mediaseruni.co.id – Kemudahan dalam melakukan transaksi belanja maupun pembayaran layanan menggunakan kartu kredit seringkali menjadi pedang bermata dua bagi para penggunanya. Di satu sisi, fasilitas ini menawarkan kepraktisan luar biasa, namun di sisi lain, jika tidak dikelola dengan bijak, kartu kredit justru bisa menjadi beban finansial yang menjerat di masa depan.
Kartu kredit pada dasarnya adalah fasilitas pinjaman dari bank yang memungkinkan pemegang kartu untuk melakukan transaksi terlebih dahulu dan melunasi pembayarannya di kemudian hari sesuai dengan ketentuan yang telah ditetapkan oleh pihak penerbit. Oleh karena itu, sangat penting bagi setiap pengguna untuk memahami bahwa limit yang diberikan bukanlah tambahan penghasilan, melainkan batas maksimal penggunaan dana pinjaman yang wajib dikembalikan.
Finture Tech Indonesia, sebuah perusahaan teknologi finansial, memberikan perhatian khusus terhadap fenomena penggunaan kartu kredit di masyarakat. Mereka menekankan bahwa pemahaman mendalam mengenai mekanisme penggunaan kartu kredit sangat krusial, terutama dalam hal mengatur pengeluaran bulanan dan memastikan kewajiban pembayaran tetap terjaga agar tidak menimbulkan masalah keuangan yang lebih besar.

Salah satu aspek fundamental yang sering kali disalahpahami adalah mengenai limit kartu kredit. Limit tersebut merupakan batas maksimal transaksi yang diberikan oleh bank berdasarkan analisis kemampuan kredit nasabah. Sebagai ilustrasi, jika seseorang memiliki limit sebesar Rp10 juta, hal tersebut bukan berarti ia memiliki dana tambahan sebesar Rp10 juta yang bisa digunakan secara bebas tanpa konsekuensi. Setiap rupiah yang digunakan dari limit tersebut merupakan utang yang harus dibayarkan kembali.
Selain masalah limit, pengguna juga harus sangat jeli dalam memperhatikan struktur bunga dan biaya-biaya tambahan. Banyak pengguna yang terjebak dalam siklus utang karena hanya melakukan pembayaran minimum (minimum payment) setiap bulannya. Meskipun terlihat meringankan beban jangka pendek, metode ini justru akan memicu akumulasi bunga yang sangat besar karena sisa utang akan terus berbunga pada periode berikutnya.
Selain bunga, terdapat pula berbagai biaya lain seperti biaya administrasi bulanan, biaya keterlambatan pembayaran, hingga biaya tarik tunai yang biasanya jauh lebih tinggi dibandingkan transaksi belanja biasa. Tanpa pengelolaan yang disiplin, biaya-biaya tersembunyi ini dapat membengkak dengan cepat.
Sebagai langkah preventif, para ahli menyarankan agar pengguna kartu kredit selalu mencatat setiap pengeluaran dan tidak menggunakan kartu tersebut untuk kebutuhan konsumtif yang di luar kemampuan finansial. Menggunakan kartu kredit sebagai alat pembayaran yang efisien, bukan sebagai sumber dana utama, adalah kunci utama agar fasilitas ini tetap memberikan manfaat tanpa mengganggu stabilitas ekonomi pribadi.

Tinggalkan komentar